Autor: Arkadiusz Jackiewicz

  • Black Friday na raty — jak sprawdzić, ile naprawdę zapłacisz?

    Telewizor za 2 499 zł albo 12 rat po 229 zł. Która opcja kosztuje mniej? Pomnóż wysokość raty przez liczbę rat. W tym przykładzie zapłacisz 2 748 zł, czyli 249 zł więcej niż przy płatności jednorazowej.

    Porównaj cenę produktu i koszt rat

    Zapisz cenę produktu bez finansowania i sprawdź harmonogram spłat. Jeśli raty mają różną wysokość, zsumuj je. Dolicz wpłatę własną i obowiązkowe koszty, których raty jeszcze nie obejmują. Jeżeli dostawa jest płatna, uwzględnij ją w obu opcjach zgodnie z warunkami sklepu.

    Opcja zakupuŁączna kwota
    Płatność jednorazowa2 499 zł
    12 rat po 229 zł2 748 zł

    To przykład obliczeniowy bez wpłaty własnej, kosztów dostawy i innych opłat. Więcej o porównywaniu kosztów finansowania przeczytasz w poradniku RRSO – co to jest?.

    Sprawdź, ile wydasz przy ratach 0%

    Porównaj końcową kwotę z koszyka dla obu metod płatności. Sprawdź, czy przy ratach zachowujesz rabat i czy ubezpieczenie lub przedłużona gwarancja są dobrowolne. Nawet jeśli samo finansowanie jest bezpłatne, wybór dodatku lub utrata rabatu może zwiększyć koszt zakupu.

    Sprawdź, czy rata zmieści się w budżecie po świętach

    Zobacz, kiedy przypada pierwsza i ostatnia rata. Jeśli planujesz kilka zakupów, zsumuj raty przypadające na ten sam miesiąc i zestaw je z pozostałymi wydatkami.

    Przed zatwierdzeniem zamówienia zapisz dwie liczby — ile wydasz, płacąc od razu, i ile wydasz łącznie do spłaty ostatniej raty. Różnica pokaże, ile kosztuje wybór rat w tej ofercie.

  • Jak porównać ubezpieczenie OC i AC, żeby nie przepłacić? Praktyczny poradnik kierowcy

    Jak porównać ubezpieczenie OC i AC, żeby nie przepłacić? Praktyczny poradnik kierowcy

    Jak porównać ubezpieczenie OC i AC – poradnik Arkadiusza Jackiewicza, wersja mobilna

    Autor: Arkadiusz Jackiewicz | Aktualizacja: 1 listopada 2026 r.

    Ubezpieczenie samochodu to regularny wydatek. Wielu kierowców przyjmuje propozycję odnowienia polisy bez sprawdzenia innych ofert. Tymczasem ceny OC i AC potrafią różnić się nawet dla tego samego pojazdu. Jak porównać OC i AC, żeby nie przepłacić i zachować potrzebną ochronę?

    W tym poradniku

    OC i AC – czym się różnią?

    OC – obowiązkowa ochrona

    OC posiadaczy pojazdów mechanicznych chroni przed finansowymi skutkami odpowiedzialności za szkody wyrządzone innym osobom w związku z ruchem pojazdu. Jeśli spowodujesz kolizję i uszkodzisz cudzy samochód, odszkodowanie dla poszkodowanego może zostać wypłacone z Twojego OC. Podstawowy zakres ochrony wynika z ustawy, dlatego przy samym OC cena jest szczególnie ważnym kryterium.

    W 2026 roku minimalne sumy gwarancyjne wynoszą 29 876 400 zł na jedno zdarzenie dla szkód na osobie oraz 6 021 600 zł dla szkód w mieniu, bez względu na liczbę poszkodowanych. Podstawę stanowi art. 36 ust. 1 ustawy o ubezpieczeniach obowiązkowych (PDF, ELI).

    AC – dobrowolna ochrona samochodu

    Autocasco może chronić Twój pojazd między innymi przed skutkami kolizji, kradzieży, żywiołów czy wandalizmu – zależnie od wariantu i OWU. Zakres AC nie jest identyczny w każdym towarzystwie. Dwie podobnie wycenione polisy mogą przewidywać zupełnie inne zasady naprawy.

    Jak porównać OC i AC krok po kroku?

    Krok 1. Sprawdź termin polisy

    Nie odkładaj porównania na ostatnią chwilę. Nie każda polisa OC odnawia się automatycznie – na przykład OC przejęte po poprzednim właścicielu używanego samochodu wygasa z końcem okresu ochrony. Zasady i wyjątki wyjaśnia Rzecznik Finansowy w materiale o ciągłości OC. Przed końcem ochrony potwierdź termin i status polisy u ubezpieczyciela.

    Krok 2. Porównaj składki OC

    Towarzystwa indywidualnie oceniają ryzyko, uwzględniając m.in. historię szkód, doświadczenie kierowcy, model samochodu i sposób jego użytkowania. Jeśli jedna oferta kosztuje 720 zł, a druga 910 zł, różnica wynosi 190 zł rocznie. To przykład obliczeniowy, a nie aktualna wycena. Sprawdź, czy droższa propozycja zawiera potrzebne dodatki.

    Krok 3. Porównaj warunki AC

    Element polisy ACCo sprawdzić w ofercie?
    Udział własnyJaką część szkody pokrywasz samodzielnie?
    Sposób naprawyASO (autoryzowany serwis), warsztat partnerski czy kosztorys?
    CzęściOryginalne czy alternatywne? Czy stosowana jest amortyzacja części?
    Suma ubezpieczeniaJak ustalana jest wartość samochodu?
    WyłączeniaW jakich sytuacjach ubezpieczyciel może odmówić wypłaty?

    Odpowiedzi znajdziesz w OWU — ogólnych warunkach ubezpieczenia. Porównuj te same elementy w każdej ofercie.

    Czy pakiet OC i AC zawsze się opłaca?

    Pakiet bywa wygodny, ale nie zawsze jest najkorzystniejszy. Wyobraź sobie ofertę A za 1650 zł z naprawą kosztorysową i udziałem własnym 1000 zł oraz ofertę B za 1890 zł z naprawą serwisową i bez udziału własnego w typowej szkodzie objętej wariantem. To wyłącznie przykład poglądowy. Dopłata 240 zł może mieć sens dla właściciela nowego auta, lecz niekoniecznie dla każdego kierowcy. Porównuj oferty o zbliżonym zakresie.

    Jak oszczędzić bez rezygnacji z ochrony?

    Sprawdź dodatki i warunki płatności

    Assistance, NNW, samochód zastępczy czy ochrona szyb mogą być przydatne, ale nie każdy potrzebuje wszystkich rozszerzeń. Sprawdź także łączny koszt płatności ratalnej.

    Podawaj kompletne i prawdziwe dane

    Nie zaniżaj ryzyka ani nie ukrywaj informacji o pojeździe i sposobie jego użytkowania. Porównuj oferty przed każdym odnowieniem, nawet jeśli jesteś zadowolony z obecnej firmy.

    Gdzie porównać OC i AC w jednym miejscu?

    Internetowy kalkulator pozwala zestawić oferty dostępne za jego pośrednictwem. Na Hiciarce możesz przejść do kalkulatora Rankomat i samodzielnie wprowadzić dane potrzebne do wyliczenia składki. Porównywarka nie musi obejmować wszystkich produktów na rynku.

    Link afiliacyjny: Hiciarka może otrzymać wynagrodzenie za kwalifikowane działanie użytkownika na stronie partnera. Sprawdzenie ofert nie zobowiązuje do zakupu polisy.

    Najczęstsze błędy przy wyborze polisy

    Najtańsze AC bez czytania OWU

    Niska składka może oznaczać udział własny, ograniczenia naprawy lub węższy zakres ochrony.

    Porównywanie nieporównywalnych pakietów

    Podstawowy pakiet OC z ograniczonym AC to nie to samo co pełniejszy wariant z assistance i naprawą serwisową.

    Brak ciągłości OC

    Nawet krótka przerwa w obowiązkowym ubezpieczeniu może oznaczać poważne konsekwencje finansowe. Ważność OC można sprawdzić w UFG i w odpowiedniej usłudze mObywatela.

    Decyzja wyłącznie na podstawie promocji

    Sprawdzaj pełną składkę, warunki ochrony i dokumenty produktu, nie tylko reklamowane hasło.

    Lista kontrolna przed zakupem OC i AC

    1. Porównaj ceny OC w kilku firmach.
    2. Sprawdź zakres AC.
    3. Sprawdź udział własny i amortyzację części.
    4. Ustal sposób naprawy samochodu.
    5. Oceń przydatność dodatków.
    6. Porównaj całkowity koszt i warunki płatności.
    7. Przeczytaj najważniejsze zapisy OWU.

    Najczęściej zadawane pytania

    Czy najtańsze OC jest gorsze?

    Niekoniecznie. Podstawowy zakres obowiązkowego OC określa ustawa. Różnić mogą się cena, obsługa i usługi dodatkowe.

    Czy warto kupić AC do starszego samochodu?

    To zależy od wartości pojazdu, składki, zakresu i tego, czy możesz samodzielnie pokryć koszt szkody.

    Czy OC i AC trzeba kupować razem?

    Nie. Można je kupić osobno, choć pakiet bywa wygodny lub tańszy.

    Czy porównanie ofert oznacza zakup?

    Nie. Samo sprawdzenie propozycji w kalkulatorze nie zobowiązuje do zawarcia umowy.

    Podsumowanie – porównuj cenę i warunki

    Nie chodzi o to, by zawsze kupować najtańsze ubezpieczenie. Przy OC sprawdź cenę obowiązkowej ochrony i dodatki. Przy AC poświęć więcej czasu na zakres, sposób naprawy i wyłączenia. Kilka minut porównania może pomóc podjąć bardziej świadomą decyzję.

    Zobacz też naszą stronę Ubezpieczenia oraz pozostałe poradniki finansowe.

    Materiał ma charakter edukacyjny, nie stanowi indywidualnej rekomendacji. Przed zakupem sprawdź aktualne warunki ubezpieczyciela.

    O autorze

    Arkadiusz Jackiewicz — autor poradników Hiciarki. Wyjaśnia prostym językiem, jak porównywać koszty i warunki produktów finansowych. Poznaj Hiciarkę i autora.

  • Kredyt gotówkowy a konsolidacyjny – czym się różnią?

    Kredyt gotówkowy i kredyt konsolidacyjny mogą mieć podobną formę spłaty w ratach, ale zwykle służą innym celom. Zrozumienie różnicy pomaga ocenić, czy nowe zobowiązanie rzeczywiście poprawi sytuację finansową.

    Na co przeznaczony jest kredyt gotówkowy?

    Kredyt gotówkowy jest najczęściej oferowany na cele konsumpcyjne. Klient otrzymuje określoną kwotę i spłaca ją zgodnie z harmonogramem. O dostępności, oprocentowaniu i innych warunkach decyduje kredytodawca na podstawie swojej oceny.

    Na czym polega konsolidacja?

    Kredyt konsolidacyjny służy przede wszystkim spłacie wskazanych istniejących zobowiązań. Zamiast kilku rat w różnych terminach można otrzymać jedną ratę nowego kredytu. Nie każda instytucja konsoliduje wszystkie rodzaje zadłużenia, a zakres zależy od oferty.

    Czy jedna niższa rata oznacza oszczędność?

    Niekoniecznie. Niższa miesięczna rata może wynikać z wydłużenia okresu spłaty, a wtedy całkowita kwota do zapłaty może wzrosnąć. Porównaj sumę pozostałych płatności starych zobowiązań z pełnym kosztem nowego kredytu, uwzględniając prowizje, ubezpieczenia i inne wymagane opłaty.

    Kiedy warto szczególnie uważać?

    Jeżeli konsolidacja obejmuje dodatkową gotówkę, zadłużenie może się zwiększyć. Sprawdź, czy stare zobowiązania zostaną faktycznie zamknięte i czy nie powstaną nowe opłaty. Przy poważnych trudnościach ze spłatą samo przeniesienie zadłużenia nie zawsze rozwiązuje problem.

    Lista pytań przed podpisaniem umowy

    Zapytaj o całkowitą kwotę do zapłaty, RRSO, okres kredytowania, koszty dodatkowe, zasady wcześniejszej spłaty i dokładną listę konsolidowanych zobowiązań. Sprawdź również, czy rata mieści się w realistycznym budżecie.

    Powiązane poradniki

    Przeczytaj jak porównywać kredyty gotówkowe, co wpływa na zdolność kredytową oraz co oznacza RRSO. Dostępne oferty znajdziesz w dziale Kredyty.

    Tekst edukacyjny, nie jest rekomendacją zaciągnięcia lub konsolidowania zobowiązań.

  • Wcześniejsza spłata kredytu gotówkowego – co warto wiedzieć?

    Jeżeli masz wolne środki, możesz rozważyć spłatę kredytu gotówkowego przed terminem. Zanim to zrobisz, sprawdź, ile oszczędzisz, czy obowiązuje rekompensata i jak bank rozliczy koszty. Ważne jest też zachowanie poduszki finansowej.

    Czy kredyt konsumencki można spłacić wcześniej?

    Co do zasady konsument ma prawo w każdym czasie spłacić całość lub część kredytu konsumenckiego przed terminem. Przy wcześniejszej spłacie całkowity koszt kredytu powinien zostać obniżony o koszty dotyczące skróconego okresu obowiązywania umowy, także wtedy, gdy zostały poniesione wcześniej. Szczegóły wynikają z przepisów i rodzaju umowy.

    Czy bank może pobrać dodatkową opłatę?

    W niektórych przypadkach przepisy dopuszczają rekompensatę za wcześniejszą spłatę, ale pod warunkami i z ustawowymi ograniczeniami. Nie zakładaj automatycznie, że będzie naliczona albo że zawsze wynosi zero. Sprawdź dokumenty kredytu i poproś bank o wyliczenie.

    Spłata całkowita czy nadpłata częściowa?

    Całkowita spłata zamyka zadłużenie po prawidłowym rozliczeniu. Przy częściowej nadpłacie bank może zastosować zasady określone w umowie dotyczące harmonogramu, wysokości rat i okresu kredytowania. Ustal, jak zostanie rozliczona wpłata, zanim przelejesz środki.

    Jak sprawdzić rozliczenie kosztów?

    Zachowaj umowę, harmonogram i potwierdzenie spłaty. Poproś o rozliczenie i sprawdź, czy uwzględniono odpowiednie obniżenie kosztów. Jeżeli masz wątpliwości, złóż reklamację i poproś o wskazanie podstaw wyliczeń. W razie sporu możesz skorzystać z pomocy właściwych instytucji ochrony konsumentów.

    Co przeczytać przed podjęciem decyzji?

    Zobacz poradnik porównywania kredytów gotówkowych oraz wyjaśnienie RRSO i kosztów kredytu. W dziale Kredyty znajdziesz również informacje o ofertach.

    Materiał edukacyjny. Zasady rozliczenia zależą od rodzaju kredytu, daty i warunków umowy oraz obowiązujących przepisów.

  • Zdolność kredytowa – co wpływa na decyzję banku i jak się przygotować?

    Zdolność kredytowa to ocena, czy klient będzie w stanie terminowo spłacać nowe zobowiązanie wraz z kosztami. Bank bada nie tylko wysokość wynagrodzenia, ale również wydatki, aktualne długi i historię spłat. Poszczególne instytucje stosują własne modele oceny, dlatego wyniki mogą się różnić.

    Jakie czynniki wpływają na zdolność kredytową?

    Znaczenie mają między innymi: wysokość i regularność dochodów, forma zatrudnienia lub prowadzenia działalności, liczba osób na utrzymaniu, koszty gospodarstwa domowego, inne raty, limity kredytowe oraz terminowość wcześniejszych spłat. Bank może poprosić o dokumenty potwierdzające dochody i zobowiązania.

    Czy karta kredytowa i limit w koncie mają znaczenie?

    Tak. Dostępny limit może być uwzględniany w ocenie obciążeń, nawet gdy nie jest w pełni wykorzystany. Sposób jego liczenia zależy od polityki banku. Nie warto zamykać produktów pochopnie bez sprawdzenia konsekwencji i własnych potrzeb.

    Jak przygotować się przed złożeniem wniosku?

    Zestaw miesięczne dochody i wydatki, sprawdź wysokość obecnych zobowiązań oraz terminowość spłat. Zweryfikuj dane w BIK i wyjaśnij ewentualne nieścisłości. Przygotuj aktualne dokumenty dochodowe i określ ratę, która pozostawi bezpieczny margines w budżecie. Unikaj deklarowania wydatków niższych niż rzeczywiste.

    Czy dobra zdolność gwarantuje kredyt?

    Nie. Decyzja zależy od indywidualnej oceny ryzyka, zasad danego banku i warunków produktu. Nawet wysoka zdolność nie oznacza automatycznej zgody. Warto także ocenić, czy kredyt jest potrzebny i czy jego spłata będzie komfortowa.

    Co dalej?

    Przed wyborem propozycji sprawdź jak porównać kredyty gotówkowe, poznaj znaczenie RRSO i odwiedź dział Kredyty.

    Artykuł ma charakter edukacyjny i nie stanowi indywidualnej porady kredytowej. Ocena zdolności i decyzja należą do kredytodawcy.

  • RRSO – co to jest i jak pomaga porównać kredyty?

    W reklamach kredytów często widzisz dwie liczby: oprocentowanie nominalne i RRSO. Nie są tym samym. Zrozumienie różnicy ułatwia ocenę kosztów i pozwala uniknąć wybierania oferty wyłącznie na podstawie niskiej raty.

    Co oznacza skrót RRSO?

    RRSO to rzeczywista roczna stopa oprocentowania. Jest procentowym wskaźnikiem całkowitego kosztu kredytu dla konsumenta w stosunku rocznym, obliczanym według określonych zasad. Oprócz odsetek uwzględnia koszty kredytu, które zgodnie z przepisami należy wliczyć do obliczeń.

    Czym RRSO różni się od oprocentowania nominalnego?

    Oprocentowanie nominalne służy do naliczania odsetek od kapitału. RRSO ma szerszy zakres, ponieważ uwzględnia także inne koszty, na przykład prowizję, jeśli podlega wliczeniu. Dlatego niskie oprocentowanie nie zawsze oznacza najtańszy kredyt.

    Czy najniższe RRSO zawsze oznacza najlepszą ofertę?

    Nie w każdej sytuacji. RRSO jest szczególnie użyteczne, gdy porównujesz tę samą kwotę kredytu, ten sam okres i zbliżone założenia spłaty. Przy różnych okresach, kwotach i konstrukcjach opłat wskaźnik może być mniej intuicyjny. Zawsze sprawdzaj również całkowitą kwotę do zapłaty i wysokość raty.

    Przykład: ta sama rata, inne koszty

    Wyobraź sobie dwie propozycje z podobną miesięczną ratą, ale inną długością spłaty. Oferta z dłuższym okresem może wymagać oddania większej sumy, mimo że comiesięczne obciążenie wydaje się wygodniejsze. Dlatego zestawiaj identyczne parametry i patrz na łączny koszt, a nie tylko reklamowane hasło.

    Jak czytać formularz informacyjny?

    Sprawdź kwotę kredytu, czas trwania umowy, stopę oprocentowania, RRSO, całkowity koszt, całkowitą kwotę do zapłaty, liczbę i wysokość rat oraz warunki dodatkowych usług. Jeśli coś jest niejasne, poproś kredytodawcę o wyjaśnienie przed podpisaniem umowy.

    Co zrobić przed wyborem kredytu?

    Przeczytaj praktyczny poradnik jak porównać kredyty gotówkowe krok po kroku i zobacz dział Kredyty. Informacje o dostępnych produktach weryfikuj bezpośrednio u kredytodawcy.

    Artykuł ma charakter edukacyjny i nie stanowi indywidualnej porady finansowej. Warunki ofert mogą się zmieniać.

  • Jak porównać kredyty gotówkowe? RRSO, rata i całkowity koszt

    Dwie oferty z podobną ratą mogą oznaczać zupełnie inne koszty. Przy porównywaniu kredytów gotówkowych najważniejsze jest zestawienie propozycji dla tej samej kwoty i tego samego okresu spłaty. Dopiero wtedy liczby zaczynają być porównywalne.

    1. Zacznij od RRSO, ale nie kończ na nim

    RRSO, czyli rzeczywista roczna stopa oprocentowania, pokazuje koszt kredytu w ujęciu procentowym w skali roku według ustawowej metody obliczania. Uwzględnia oprocentowanie i określone koszty związane z kredytem. Pomaga porównywać oferty, szczególnie gdy dotyczą identycznej kwoty i okresu. Nie mówi jednak, ile złotych ostatecznie zapłacisz.

    2. Sprawdź całkowitą kwotę do zapłaty

    To suma kapitału, który oddajesz bankowi, i całkowitego kosztu kredytu. Zwróć uwagę na prowizję, odsetki oraz obowiązkowe opłaty i produkty dodatkowe. Sprawdź, czy koszt ubezpieczenia jest wymagany do uzyskania prezentowanych warunków i czy oferta zmieni się bez niego.

    3. Rata musi pasować do domowego budżetu

    Dłuższy okres spłaty zwykle obniża miesięczną ratę, ale może zwiększyć łączną kwotę odsetek. Krótszy okres oznacza wyższą ratę i często mniejszy koszt całkowity. Porównaj oba warianty i zostaw margines na nieprzewidziane wydatki.

    4. Sprawdź oprocentowanie i zasady wcześniejszej spłaty

    Ustal, czy oprocentowanie jest stałe czy zmienne i co może wpłynąć na wysokość rat. Przeczytaj zasady częściowej i całkowitej wcześniejszej spłaty oraz ewentualnej rekompensaty, jeżeli przepisy i warunki umowy na nią pozwalają. Warunki mogą się różnić zależnie od rodzaju umowy.

    5. Porównuj na podstawie dokumentów, nie hasła reklamowego

    Poproś o formularz informacyjny i projekt umowy. Zapisz dla każdej oferty: kwotę kredytu, okres, ratę, RRSO, całkowity koszt, całkowitą kwotę do zapłaty, prowizję, wymagane dodatki oraz warunki wcześniejszej spłaty. Sprawdź też, jak długo obowiązuje propozycja.

    Najczęstsze błędy przy wyborze kredytu

    Porównywanie samych rat, pomijanie kosztów usług dodatkowych, nieuwzględnianie wydatków domowych oraz składanie wielu wniosków bez wcześniejszego sprawdzenia warunków może utrudnić świadomą decyzję. Ostateczna oferta zależy między innymi od oceny zdolności kredytowej.

    Gdzie sprawdzić dostępne propozycje?

    Przejdź do działu Kredyty w Hiciarce, aby zapoznać się z dostępnymi propozycjami i ich warunkami. Przed złożeniem wniosku sprawdź aktualne informacje u kredytodawcy. Pomocny może być też poradnik RRSO – co oznacza i jak je czytać.

    Materiał edukacyjny, nie stanowi indywidualnej porady finansowej ani rekomendacji zaciągnięcia kredytu. Oferty, koszty i warunki mogą się zmieniać.

  • Jak założyć konto bankowe przez internet? Instrukcja krok po kroku

    Jak założyć konto bankowe przez internet? Instrukcja krok po kroku

    W skrócie

    Jak założyć konto bankowe przez internet? Wybierz rachunek, przygotuj dokument tożsamości, telefon i adres e-mail, a następnie wypełnij wniosek na oficjalnej stronie banku lub w jego aplikacji. Potwierdź tożsamość metodą dostępną w danym banku, zapoznaj się z umową i aktywuj dostęp do konta. Dostępne metody i czas otwarcia zależą od banku oraz Twojej sytuacji.

    W tym poradniku

    Jak założyć konto bankowe przez internet — co będzie potrzebne?

    • Ważny dokument tożsamości – zwykle dowód osobisty, a w niektórych sytuacjach inny dokument akceptowany przez bank.
    • Telefon i adres e-mail – do kontaktu, autoryzacji i informacji o wniosku.
    • Dane osobowe i adresowe – zgodne z dokumentem i rzeczywistą sytuacją.
    • Urządzenie z dostępem do internetu – przy weryfikacji zdalnej może być potrzebny smartfon z aparatem.

    Bank może poprosić również o dodatkowe informacje, na przykład dotyczące rezydencji podatkowej lub źródła środków. Nie każdy bank udostępnia wszystkie metody weryfikacji każdemu klientowi.

    Jak założyć konto bankowe online? 6 kroków

    Krok 1. Porównaj koszty i wybierz rachunek

    Sprawdź opłatę za prowadzenie konta, kartę, wypłaty z bankomatów i przelewy. Zwróć uwagę, czy „0 zł” obowiązuje bezwarunkowo, czy dopiero po określonych wpływach albo płatnościach. Wyjaśniamy to szczegółowo w poradniku Konto bankowe za 0 zł – za co bank może jednak pobrać opłatę?.

    Krok 2. Przejdź na oficjalną stronę banku

    Otwieraj wniosek przez oficjalną stronę lub aplikację banku. Sprawdź adres witryny i połączenie szyfrowane; nie korzystaj z podejrzanych linków otrzymanych w wiadomościach. Jeśli przechodzisz z porównywarki lub serwisu afiliacyjnego, upewnij się, że docelowy formularz należy do banku lub upoważnionego partnera.

    Krok 3. Wypełnij wniosek

    Podaj wymagane dane zgodnie z dokumentem tożsamości. Sprawdź numer telefonu, adres e-mail oraz adres korespondencyjny. Jeśli oferta jest promocyjna, przeczytaj definicję nowego klienta, termin przystąpienia i wymagane działania. Zgody marketingowe rozpatruj świadomie – nie zaznaczaj ich automatycznie.

    Krok 4. Potwierdź tożsamość

    Bank może zaoferować weryfikację w aplikacji ze zdjęciem dokumentu i twarzy, identyfikację przez inną usługę bankową, rozmowę wideo, kuriera lub wizytę w oddziale. Dostępność metod zależy od banku i sytuacji klienta. Postępuj wyłącznie zgodnie z instrukcjami widocznymi w zaufanym kanale banku. Nigdy nie przekazuj nikomu hasła ani kodów autoryzacyjnych w odpowiedzi na nieoczekiwany telefon czy wiadomość.

    Krok 5. Zapoznaj się z umową i zatwierdź ją

    Przed akceptacją pobierz lub przeczytaj umowę, tabelę opłat i prowizji oraz dokument dotyczący opłat. Sprawdź zasady wydania karty, wypowiedzenia umowy i ewentualnej promocji. Sposób zawarcia umowy może obejmować autoryzację w aplikacji, podpis elektroniczny lub inną procedurę wskazaną przez bank.

    Krok 6. Aktywuj dostęp i sprawdź warunki

    Po pozytywnej weryfikacji bank poinformuje Cię o otwarciu rachunku i sposobie logowania. Ustaw silne hasło, włącz dostępne zabezpieczenia i powiadomienia. Sprawdź, czy karta wymaga osobnej aktywacji i od kiedy naliczane są opłaty. Jeśli korzystasz z promocji, zapisz terminy wpływów, transakcji i wypłaty premii.

    Konto na selfie czy przez mObywatela — jak potwierdzić tożsamość?

    Przy metodzie na selfie bank prosi zwykle o zdjęcie dokumentu i twarzy w swojej aplikacji. Niektóre banki pozwalają też przekazać dane z aplikacji mObywatel. Przykłady takich procedur opisują PKO Bank Polski i ING Bank Śląski. Wybierz metodę dostępną w Twoim wniosku; nie każdy dokument i nie każda sytuacja klienta pozwalają przejść tę samą ścieżkę.

    Otwarte konto nie zawsze oznacza od razu dostęp do wszystkich funkcji. Przykładowo PKO Bank Polski opisuje ograniczenia po otwarciu konta na selfie, które wymagają dodatkowego potwierdzenia tożsamości w oddziale. Przed wyborem metody sprawdź zasady limitów, karty i usług e-urzędu w konkretnym banku.

    Ile trwa założenie konta bankowego przez internet?

    Sam formularz można często wypełnić w kilkanaście minut, ale to nie jest gwarantowany czas otwarcia rachunku. Weryfikacja dokumentów, dodatkowe kontrole lub dostarczenie umowy mogą wydłużyć proces. Konto bywa dostępne szybko po potwierdzeniu tożsamości, natomiast fizyczna karta może dotrzeć później.

    Co zrobić, gdy nie udaje się otworzyć konta online?

    Najpierw odczytaj komunikat w aplikacji lub formularzu. Sprawdź zgodność danych z dokumentem, ważność dokumentu i czy zdjęcia są czytelne. Jeśli wniosek został wysłany, zapisz jego numer i skontaktuj się z bankiem przez oficjalną infolinię lub aplikację, zanim zaczniesz wypełniać kolejny. Zapytaj, czy możesz dokończyć proces inną metodą albo w oddziale. Nie wysyłaj zdjęć dokumentu na przypadkowy adres podany w wiadomości.

    Czy można założyć drugie konto bez zamykania pierwszego?

    Tak, zwykłe konta osobiste można posiadać w kilku bankach jednocześnie. Warto jednak policzyć koszty każdego rachunku i pamiętać o warunkach promocji. Zobacz także poradnik Czy można mieć dwa konta bankowe? Kiedy warto?.

    Najczęstsze pytania o otwieranie konta online

    Czy trzeba iść do banku, żeby otworzyć konto?

    Nie zawsze. Wiele banków umożliwia zdalne otwarcie konta, ale w wybranych przypadkach może być potrzebna dodatkowa weryfikacja lub wizyta w placówce.

    Czy konto internetowe jest bezpłatne?

    Nie musi być. Koszt zależy od taryfy i sposobu korzystania z rachunku. Osobno sprawdź prowadzenie konta, kartę, bankomaty i przelewy.

    Czy można założyć konto bez zamawiania karty?

    W niektórych ofertach tak. Sprawdź jednak, czy karta jest opcjonalna, czy potrzebna do spełnienia warunków promocji oraz jak bez niej wypłacisz gotówkę.

    Czy można otworzyć konto online, mieszkając za granicą?

    To zależy od banku, rodzaju dokumentu, adresu zamieszkania i wymagań dotyczących rezydencji podatkowej. Nie zakładaj, że oferta dla mieszkańców Polski jest automatycznie dostępna dla każdego klienta za granicą – sprawdź warunki przed rozpoczęciem wniosku.

    Gdzie porównać konta przed złożeniem wniosku?

    Przed rozpoczęciem wniosku porównaj koszty konta i karty. Na stronie wybranego banku sprawdź też dostępne sposoby potwierdzenia tożsamości i przygotuj dokument, którego bank wymaga.

    Strona ofert zawiera oznaczone linki afiliacyjne. Hiciarka może otrzymać wynagrodzenie za skorzystanie z oferty.

    Materiał edukacyjny, nie stanowi indywidualnej porady finansowej. Procedury i warunki banków mogą się zmieniać. Opracowanie: 17 października 2026 r. Aktualizacja poradnika: 1 listopada 2026 r.

    Źródła i bezpieczeństwo

    Przed założeniem konta bankowego przez internet upewnij się, że korzystasz z oficjalnej strony lub aplikacji banku. Nie otwieraj podejrzanych linków otrzymanych SMS-em lub e-mailem i nigdy nie udostępniaj nikomu swoich haseł ani kodów autoryzacyjnych.

    Informacje o bezpieczeństwie usług finansowych oraz ostrzeżenia przed nieuczciwymi podmiotami można znaleźć na stronie Komisji Nadzoru Finansowego (KNF)
  • Konto bankowe za 0 zł – za co bank może jednak pobrać opłatę?

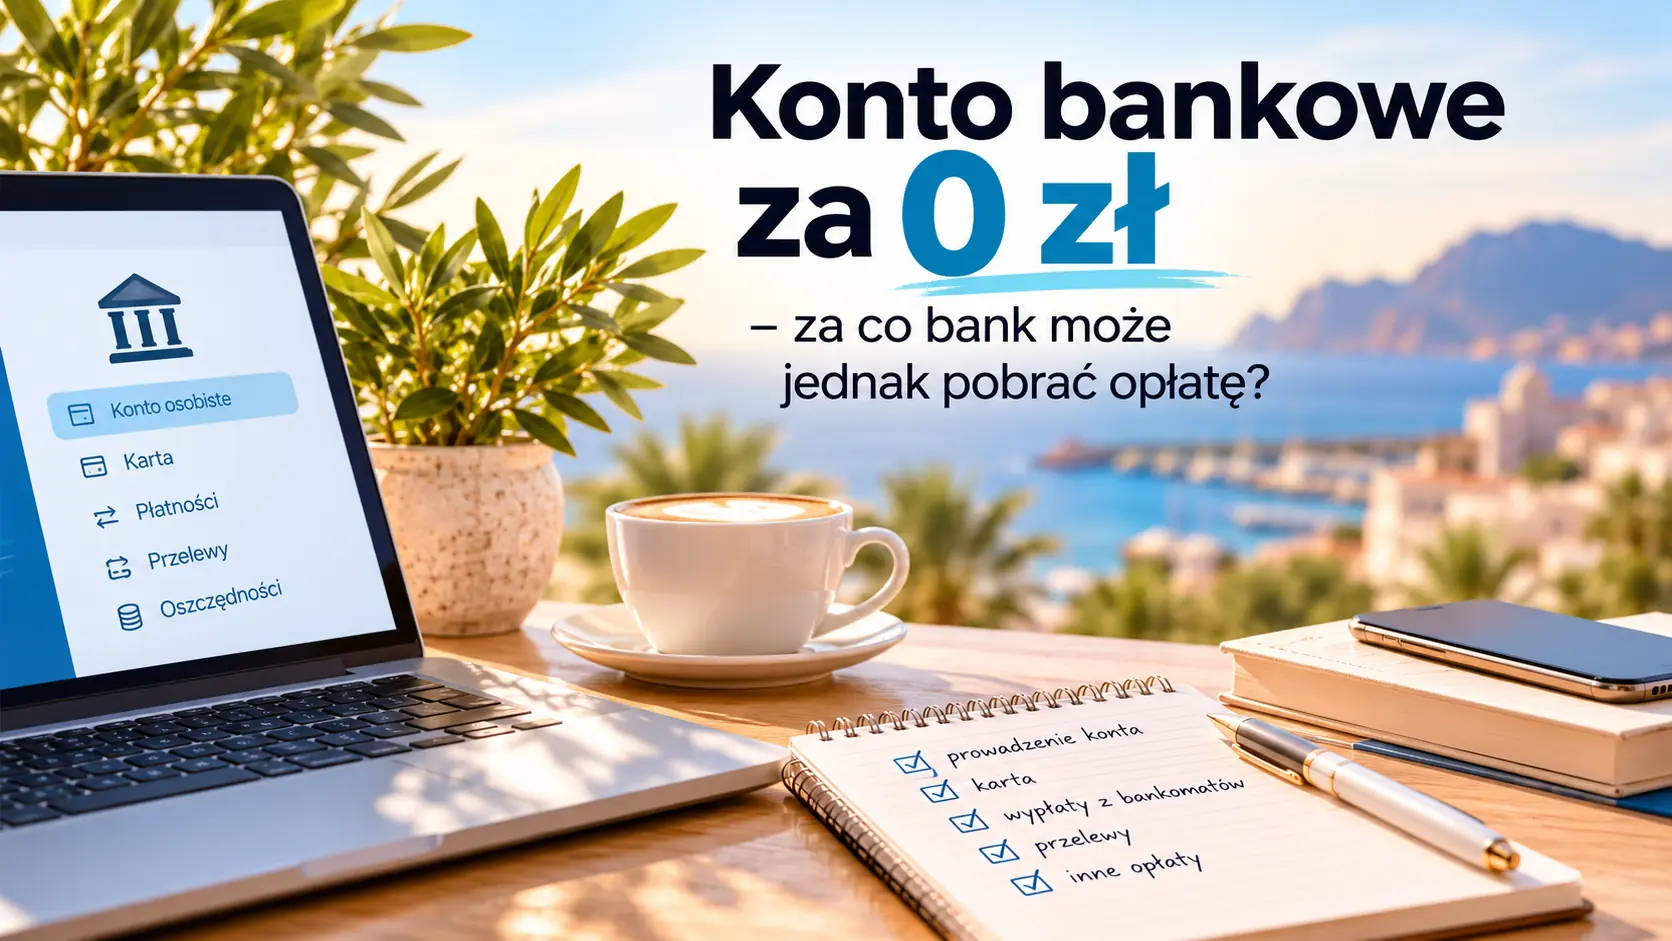
    Konto bankowe za 0 zł – za co bank może jednak pobrać opłatę?

    Konto bankowe za 0 zł brzmi świetnie, ale czy rzeczywiście nic nie kosztuje? Bank może nie pobierać opłaty za prowadzenie rachunku, a jednocześnie naliczać ją za kartę, wypłatę z bankomatu albo usługę dodatkową. Sprawdźmy, na co zwrócić uwagę przed otwarciem konta.

    Co właściwie oznacza konto bankowe za 0 zł?

    Hasło „0 zł” nie zawsze oznacza całkowity brak opłat. Czasem bezpłatne jest samo prowadzenie konta, a za inne usługi obowiązuje osobny cennik. Zdarza się też, że konto jest darmowe dopiero po spełnieniu określonych warunków, np. zapewnieniu miesięcznych wpływów lub wykonaniu kilku płatności kartą.

    Dlatego przed podpisaniem umowy warto zajrzeć do tabeli opłat i prowizji oraz sprawdzić warunki aktualnej promocji.

    1. Opłata za prowadzenie rachunku

    Bank może prowadzić konto bezpłatnie bez żadnych warunków albo zwolnić z opłaty dopiero wtedy, gdy co miesiąc wpłynie określona kwota. Sprawdź, czy bank wymaga wynagrodzenia, dowolnego przelewu czy wpływu z konkretnego źródła. To nie zawsze jest to samo.

    2. Opłata za kartę debetową

    To jedna z najczęstszych pułapek w pozornie darmowych kontach. Rachunek może kosztować 0 zł, ale karta będzie bezpłatna tylko po wykonaniu określonej liczby transakcji albo płatności na ustaloną kwotę.

    Przykład: jeśli opłata za kartę wynosiłaby 10 zł miesięcznie, niespełnienie warunku przez cały rok oznaczałoby 120 zł kosztu. To przykład obliczeniowy, a nie cennik konkretnego banku.

    3. Wypłaty z bankomatów

    Sprawdź, czy darmowe są wszystkie bankomaty w Polsce, czy tylko urządzenia wybranej sieci. Niektóre banki pobierają prowizję od wypłat poniżej określonej kwoty. Inne zasady mogą dotyczyć wypłat za granicą. Operator bankomatu również może naliczyć własną opłatę, o której powinien poinformować przed zatwierdzeniem transakcji.

    4. Przelewy i operacje w oddziale

    Zwykły przelew internetowy w złotych bywa darmowy, ale przelew ekspresowy, zagraniczny lub zlecony przez pracownika w placówce może już kosztować. Warto sprawdzić także opłaty za wpłaty i wypłaty gotówki w oddziale oraz za papierowe potwierdzenia.

    5. Płatności i wypłaty za granicą

    Podczas podróży znaczenie mają kurs wymiany walut, ewentualna prowizja za przewalutowanie i opłaty za wypłatę gotówki. Jeśli terminal lub bankomat proponuje rozliczenie w złotych zamiast w walucie lokalnej, sprawdź kurs i koszty takiej opcji (DCC) przed zaakceptowaniem.

    6. Konto z premią – darmowe nie zawsze znaczy bezwarunkowe

    Premia za otwarcie rachunku może być korzystna, ale regulamin promocji często wymaga określonych wpływów, płatności lub utrzymania konta przez wskazany czas. Upewnij się, czy spełnienie warunków promocji jednocześnie zwalnia z opłat za konto i kartę. To mogą być dwie różne listy wymagań.

    Jak sprawdzić, czy konto naprawdę będzie dla Ciebie darmowe?

    • Sprawdź opłatę za prowadzenie rachunku i warunki zwolnienia.
    • Sprawdź koszt karty, także w miesiącu, w którym nie zrobisz zakupów.
    • Zobacz zasady wypłat z bankomatów w Polsce i za granicą.
    • Porównaj opłaty za przelewy ekspresowe, walutowe i operacje w oddziale.
    • Przeczytaj regulamin promocji oraz aktualną tabelę opłat i prowizji.
    • Oceń konto według własnych zwyczajów, a nie tylko reklamowanego „0 zł”.

    Czy konto bez karty może być tańsze?

    Czasami tak. Jeśli bank pozwala prowadzić rachunek bez fizycznej karty, możesz uniknąć opłaty za jej obsługę. Nie oznacza to jednak, że wszystkie inne usługi będą bezpłatne. Sprawdź, czy dostępna jest karta wirtualna, jak wypłacisz gotówkę oraz czy promocja wymaga zamówienia i używania konkretnej karty.

    Ile może kosztować konto reklamowane jako 0 zł? Przykład

    Załóżmy, że prowadzenie rachunku jest bezpłatne, ale karta kosztuje 10 zł miesięcznie, gdy nie wykonasz wymaganych płatności. Jeśli nie spełnisz warunku przez sześć miesięcy, zapłacisz 60 zł. Dodaj do tego ewentualne płatne wypłaty z bankomatów lub przelewy ekspresowe. To wyłącznie przykład obliczeniowy, a nie aktualna oferta banku.

    Czy warto mieć drugie darmowe konto?

    Czasami tak. Osobny rachunek może pomóc w odkładaniu pieniędzy, rozdzieleniu codziennych wydatków albo korzystaniu z innej sieci bankomatów. Pamiętaj jednak, że dwa konta to również dwa zestawy warunków i potencjalnych opłat. Więcej wyjaśniamy w poradniku Czy można mieć dwa konta bankowe?.

    Wiesz już, jakie koszty sprawdzić? Zobacz teraz jak założyć konto bankowe przez internet krok po kroku — od wyboru oferty i przygotowania dokumentów po aktywację rachunku.

    Najczęstsze pytania

    Czy bank może pobierać opłatę za kartę, jeśli konto jest darmowe?

    Tak. Prowadzenie rachunku i korzystanie z karty to odrębne usługi, które mogą mieć różne warunki bezpłatności.

    Czy płatność BLIK zawsze zwalnia z opłaty za kartę?

    Nie. Zależy to od regulaminu konkretnego banku. Jeżeli warunek dotyczy transakcji kartą, płatność BLIK może się do niego nie zaliczać.

    Gdzie znajdę pełną listę opłat?

    Na stronie banku szukaj aktualnej tabeli opłat i prowizji oraz dokumentu informacyjnego dotyczącego opłat. Przed otwarciem konta porównaj dokumenty z warunkami promocji.

    Wniosek Arka: dobre konto za 0 zł to takie, które pozostaje tanie przy Twoim rzeczywistym sposobie korzystania z banku – także w miesiącu, kiedy nie spełnisz promocyjnych warunków.

    Przy każdej ofercie sprawdź, ile zapłacisz za kartę i bankomaty w miesiącu, w którym nie spełnisz warunków zwolnienia z opłat. Porównaj też koszt przelewów, z których korzystasz.

    Materiał ma charakter edukacyjny i nie stanowi indywidualnej porady finansowej. Hiciarka może otrzymać wynagrodzenie za skorzystanie z wybranych ofert poprzez linki afiliacyjne. Warunki i opłaty mogą się zmieniać.

    Źródła i weryfikacja

    Przed otwarciem rachunku warto sprawdzić aktualną tabelę opłat i prowizji oraz regulamin na oficjalnej stronie wybranego banku. Informacje o prawach konsumentów można znaleźć również na stronie Urzędu Ochrony Konkurencji i Konsumentów (UOKiK).

  • Czy można mieć dwa konta bankowe? Sprawdź, kiedy to się opłaca

    Czy można mieć dwa konta bankowe? Sprawdź, kiedy to się opłaca

    Masz już konto w banku i zastanawiasz się nad drugim? Możesz je otworzyć. A nawet trzecie czy czwarte. Tylko czy dodatkowy rachunek naprawdę Ci się przyda? Sprawdźmy to bez bankowego żargonu. Czy można mieć dwa konta bankowe i korzystać z obu bez dodatkowych kosztów? Tak, pod warunkiem że spełniasz wymagania dotyczące bezpłatnego prowadzenia każdego rachunku.

    Czy można mieć dwa konta bankowe jednocześnie?

    Tak. W Polsce możesz posiadać kilka zwykłych kont osobistych, również w różnych bankach. Nie musisz zamykać starego rachunku, żeby otworzyć nowy. Każde konto ma jednak własną umowę, tabelę opłat i warunki promocji.

    Ważny wyjątek: podstawowy rachunek płatniczy to szczególny rodzaj konta dla osób, które nie mają innego odpowiedniego rachunku płatniczego w złotych. Nie należy mylić go ze zwykłym kontem osobistym reklamowanym jako „0 zł”.

    Kiedy drugie konto ma sens?

    Wyobraź sobie, że na pierwsze konto wpływa pensja i z niego opłacasz rachunki. Drugie możesz przeznaczyć na codzienne zakupy albo odkładanie pieniędzy na konkretny cel. Łatwiej wtedy zobaczyć, ile wydajesz.

    • Porządek w budżecie: osobne konto na stałe opłaty i codzienne wydatki.
    • Wygoda: dostęp do różnych aplikacji, bankomatów czy funkcji banków.
    • Promocje: możliwość skorzystania z oferty dla nowych klientów, jeśli spełniasz warunki regulaminu.
    • Plan awaryjny: rachunek w innym banku może być przydatny, gdy dostęp do pierwszego jest chwilowo utrudniony.

    Kiedy dodatkowe konto może kosztować?

    „Konto za 0 zł” nie zawsze oznacza, że wszystko jest darmowe. Szczegółowo wyjaśniamy to w poradniku Konto bankowe za 0 zł – za co bank może jednak pobrać opłatę?. Bank może pobierać opłatę za kartę, wypłaty z wybranych bankomatów albo prowadzenie rachunku, jeśli nie spełnisz określonych warunków.

    Przykład: karta kosztuje 10 zł miesięcznie, chyba że wykonasz wymaganą liczbę płatności. Jeśli nie korzystasz z drugiego konta i nie spełniasz warunku, zapłacisz 120 zł rocznie. To przykład obliczeniowy, nie cennik konkretnego banku.

    A co z premią za otwarcie konta?

    Premia może być miłym dodatkiem, ale nie powinna być jedynym powodem otwierania rachunku. Sprawdź, kto jest „nowym klientem”, czy obowiązuje okres karencji, ile transakcji trzeba wykonać, czy wymagane są wpływy i kiedy bank wypłaca nagrodę. Pamiętaj: samo otwarcie konta nie zawsze wystarczy.

    Czy pieniądze na dwóch kontach są bezpieczniejsze?

    W bankach objętych polskim systemem gwarantowania depozytów limit ochrony BFG wynosi co do zasady równowartość 100 000 euro na jednego deponenta w jednym banku, a nie na każdy rachunek. Dwa konta w tym samym banku nie dają więc dwóch oddzielnych limitów. W różnych bankach limity są rozpatrywane osobno. Sprawdź też, czy dana instytucja podlega BFG czy systemowi gwarancji innego kraju.

    Czy drugie konto bankowe trzeba regularnie używać?

    Nie zawsze. Samo posiadanie zwykłego rachunku nie oznacza obowiązku wykonywania co miesiąc płatności. Jednak brak aktywności może oznaczać utratę zwolnienia z opłat za kartę lub konto. Sprawdź też, czy regulamin promocji wymaga określonych transakcji i jak bank traktuje rachunki nieaktywne.

    Drugie konto w tym samym banku czy w innym?

    Dodatkowy rachunek w tym samym banku może być wygodny, bo zarządzasz finansami w jednej aplikacji. Konto w innym banku daje dostęp do odrębnego systemu bankowości, co bywa przydatne przy awarii lub niedostępności usług pierwszego banku. Nie oznacza to jednak gwarancji nieprzerwanego dostępu do pieniędzy. Porównaj opłaty i dostępne funkcje, zamiast kierować się wyłącznie promocją.

    Co sprawdzić przed otwarciem drugiego konta?

    • Ile kosztuje prowadzenie konta i karta — także wtedy, gdy nie używasz rachunku?
    • Jakie są warunki zwolnienia z opłat?
    • Ile kosztują wypłaty z bankomatów i przelewy?
    • Czy spełniasz warunki promocji dla nowych klientów?
    • Czy będziesz pamiętać o monitorowaniu obu kont?

    Dwa konta bankowe — czy warto?

    Tak, jeśli każde ma konkretne zadanie. Nie, jeśli drugie ma tylko leżeć nieużywane i generować opłaty. Zanim podpiszesz umowę, policz realne koszty i przeczytaj aktualną tabelę opłat oraz regulamin promocji.

    Przy drugim koncie policz, ile zapłacisz za kartę i wypłaty z bankomatów. Jeśli rachunek ma służyć głównie jako rezerwa, sprawdź koszt w miesiącu bez wpływów i płatności.

    Strona ofert zawiera oznaczone linki afiliacyjne. Hiciarka może otrzymać wynagrodzenie za skorzystanie z oferty.

    Jeśli zdecydujesz się otworzyć kolejny rachunek, skorzystaj z poradnika Jak założyć konto bankowe przez internet? Instrukcja krok po kroku. Wyjaśniamy w nim, jakie dokumenty przygotować i jak przebiega weryfikacja tożsamości.

    Najczęstsze pytania

    Czy mogę mieć dwa konta w tym samym banku?

    Zależy to od oferty i zasad danego banku. Niektóre banki pozwalają prowadzić więcej niż jeden rachunek osobisty, inne ograniczają dostępność konkretnych produktów.

    Czy drugie konto obniża zdolność kredytową?

    Samo posiadanie zwykłego konta osobistego nie jest kredytem. Znaczenie mogą mieć natomiast powiązane produkty kredytowe, np. limit odnawialny w rachunku.

    Czy muszę zgłaszać bankowi, że mam konto gdzie indziej?

    Przy zwykłym koncie osobistym nie ma ogólnego obowiązku informowania każdego banku o wszystkich pozostałych rachunkach. Bank może jednak pytać o informacje wymagane przy konkretnym produkcie lub promocji.

    Źródła i weryfikacja: Ministerstwo Finansów — podstawowy rachunek płatniczy; BFG — limit gwarancji. Stan informacji: 9 października 2026 r.

    Autor: Arkadiusz Jackiewicz, Hiciarka.pl. Artykuł ma charakter informacyjny i nie stanowi indywidualnej porady finansowej. Serwis może otrzymać wynagrodzenie za skorzystanie z oznaczonych linków afiliacyjnych.